Licencia
Lo que tenés que saber:
- La morosidad familiar se disparó por la pérdida de ingresos
- Aumento en el uso de tarjetas y préstamos personales
- Billeteras virtuales facilitan acceso al crédito con riesgos
- Regulación financiera clave para evitar costos excesivos
En esta nota
Morosidad familiar en aumento
La morosidad de las familias argentinas ya no es solo un indicador financiero: ahora afecta hogares, bancos y empresas. La pérdida de ingresos ha llevado a muchas familias a utilizar sus ahorros, luego tarjetas de crédito y finalmente préstamos personales. Este ciclo de endeudamiento se ha profundizado, convirtiéndose en un problema grave cuando los ingresos no acompañan la evolución de los gastos.
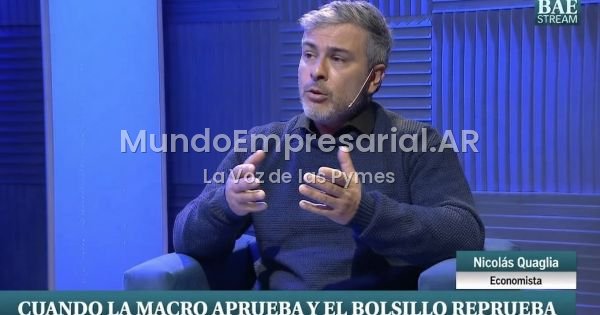
Según Nicolás Quaglia, economista y director de la Licenciatura en Finanzas de la Universidad Siglo 21, el cambio de régimen económico ha impactado significativamente en los hogares. La caída del salario real y el aumento de precios en bienes básicos han desvalorizado el presupuesto familiar, dificultando el pago de deudas.
Créditos virtuales: riesgos y oportunidades
El crecimiento de las fintech y billeteras virtuales ha facilitado el acceso al crédito, pero también plantea riesgos de usura. Quaglia destaca que las tasas de interés pueden ser engañosas. Aunque a menudo se presentan como «sin interés», el costo real puede ser elevado. La facilidad de acceso, a solo un clic, puede llevar a decisiones financieras precipitadas.
Las empresas de fintech no son intrínsecamente buenas o malas. Sin embargo, la falta de regulación en las tasas de interés y prácticas de financiamiento puede permitir que maximicen beneficios a costa del consumidor.
Regulación financiera necesaria
Para Quaglia, es crucial establecer regulaciones claras que controlen los costos del financiamiento. Las prácticas actuales, que permiten variaciones de tasas según el perfil de riesgo del cliente, pueden llevar a situaciones de usura. La regulación debe asegurar un marco de competencia justa y proteger al consumidor.
El economista subraya que las empresas no son altruistas y operan para maximizar beneficios. Por ello, es fundamental que el gobierno intervenga para establecer límites y proteger a las familias de prácticas abusivas.
Educación financiera y planificación
Quaglia sugiere que, aunque la educación financiera es importante, no es suficiente para resolver el endeudamiento familiar. Las familias deben adoptar una planificación financiera que incluya ingresos y gastos a largo plazo. Esto puede ser un reto, pero es esencial para salir del estado de morosidad.
La planificación no necesita ser sofisticada; puede realizarse en una simple hoja de papel. Lo importante es tener una visión clara de las finanzas para tomar decisiones informadas y evitar el ciclo de deuda.
💡 La recomendación de MundoEmpresarial.ar
Revisá tus finanzas personales y considerá una planificación a un año. Buscá asesoramiento si es necesario para evitar caer en un ciclo de deuda insostenible.
Fuente: Ver nota original
Acerca del autor