Brutos, Cordoba, brutos, cordoba
Lo que tenés que saber:
- Ingresos Brutos representa el 78% de la recaudación cordobesa
- Reducir un punto la alícuota implica $653.000 millones menos
- La alícuota promedio del 2,9% se convierte en 5,4% por acumulación
- Propuesta busca crédito fiscal para el agro, costo del 3,9% de recaudación
En esta nota
Impacto del impuesto en Córdoba
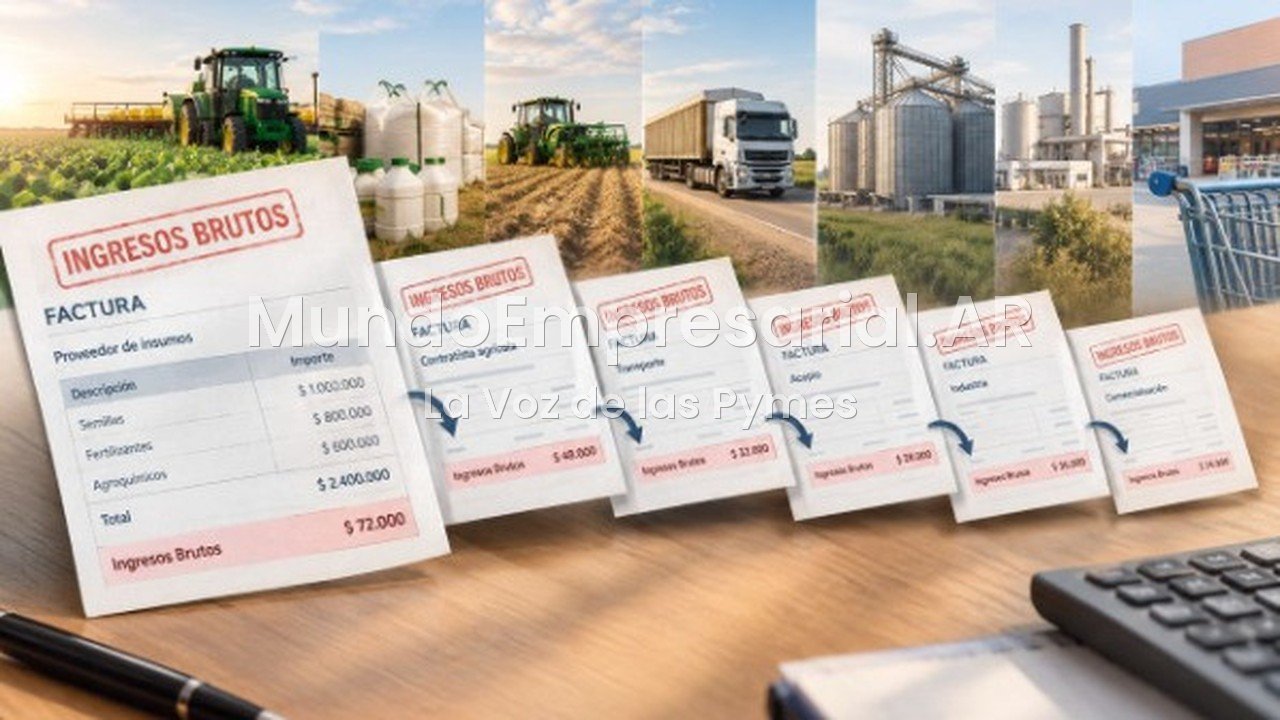
El Impuesto sobre los Ingresos Brutos en Córdoba representa el 78% de la recaudación tributaria provincial. Este impuesto grava la facturación y no la renta, lo que genera un efecto cascada. Esto significa que el impuesto se incorpora al costo de cada etapa productiva, afectando la competitividad de las empresas.
Reducir un punto la alícuota general implicaría una pérdida de $653.000 millones, equivalente al 5,7% del gasto provincial. Este impacto económico es considerable para las finanzas del gobierno cordobés.
Efecto cascada y su consecuencia
El diseño del impuesto provoca que una alícuota promedio del 2,9% se transforme en una incidencia del 5,4% a lo largo de toda la cadena productiva. En sectores como la agroindustria, el impacto puede ser hasta seis veces mayor. Esto crea una paradoja donde productores exentos de Ingresos Brutos terminan pagando el impuesto a través de costos de insumos y servicios.
La propuesta actual busca permitir que el impuesto pagado en ciertas labores agrícolas genere créditos fiscales para compensar otros tributos provinciales. El costo fiscal de esta medida se estima en un 3,9% de la recaudación de Ingresos Brutos en Córdoba.
Propuesta de reforma y sus límites
La iniciativa de reforma tributaria en Córdoba plantea una solución transitoria, pero expone la complejidad de las soluciones sectoriales. Crear créditos y excepciones puede complicar aún más el sistema fiscal provincial, que ya es oneroso para las empresas.
El problema es de alcance federal y requiere una solución estructural. La propuesta sugiere sustituir progresivamente el impuesto por un IVA subnacional, coordinado con el IVA nacional, para gravar el valor agregado en lugar de la facturación.
Alternativas y discusión fiscal
La consultora IARAF estima que para reemplazar completamente la recaudación de Ingresos Brutos, se necesitaría una alícuota de IVA provincial del 10,9%. Si se redujera el gasto en un 40%, la alícuota necesaria bajaría al 6,5%.
Sin embargo, el aumento del gasto provincial entre 2024 y 2025, que fue del 8,9% real, complica la implementación de reformas tributarias que reduzcan impuestos distorsivos. La reforma del gasto debe acompañar cualquier modificación impositiva.
Saldos a favor y recaudación
El sistema de recaudación anticipada, a través de retenciones y percepciones, genera saldos a favor para las empresas, lo cual representa un financiamiento involuntario al fisco provincial. En 2025, se reportaron $98.579 millones en saldos a favor acumulados en solo 137 empresas.
Una reforma impositiva efectiva debería abordar no solo la alícuota del impuesto, sino también su método de recaudación. Córdoba puede avanzar en la reducción de la tributación sobre etapas intermedias y evitar saldos a favor estructurales sin esperar un acuerdo nacional.
💡 La recomendación de MundoEmpresarial.ar
Evaluá cómo la posible eliminación de Ingresos Brutos podría afectar tus costos y estudia alternativas de gestión fiscal para mitigar el impacto.
Fuente: Ver nota original
Acerca del autor